





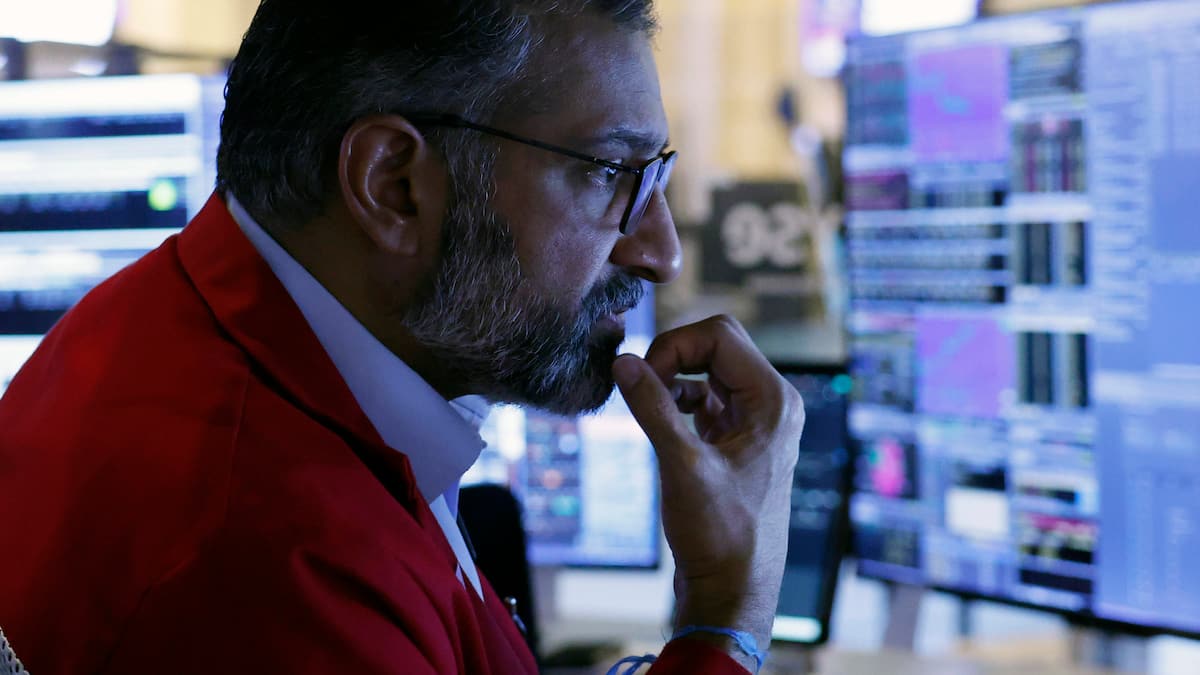
Am Mittwoch öffneten sich die US-Aktienmärkte mit deutlichen Verlusten, angetrieben von steigenden Ölpreisen und Zinssorgen, die die Inflationserwartungen steigern. Der Dow Jones Industrial ging um 0,8 % auf 52.392,78 Punkte zurück, während der S&P 500 um 0,4 % auf 7.643,14 Punkte verlor. Der Tech-Index Nasdaq verlor rund 0,5 % auf 26.275 Punkte. Die Ölpreise überschritten am Mittwoch erstmals seit Mitte Juli die psychologische Marke von 100 USD pro Barrel für Brent-Rohöl und belasteten die Märkte zusätzlich. Spannungen im Nahen Osten, insbesondere im Persischen Golf, verstärkten die Befürchtungen vor weiter steigenden Energiepreisen. "Die Ölpreise dominieren die Marktstimmung und belasten die Aktienkurse", sagte ein Ökonom von Spartan Capital Securities. "Dies schafft einen höheren Inflationsdruck, der die Zinssenkungs-Erwartungen weiter nach oben treibt."
Die US-Notenbank (Fed) steht vor der Herausforderung, ihre Zinsschreibpolitik an die erhöhten Inflationsdaten anzupassen, die am Freitag veröffentlicht werden sollen. Analysten unterstreichen, dass die Entscheidung der Europäischen Zentralbank (EZB) und die Äusserungen von EZB-Präsidentin Christine Lagarde am Donnerstag unter diesen Umständen besonders relevant werden. "Ölpreise von über 100 USD pro Barrel rücken die Inflationssorgen wieder in den Mittelpunkt", sagte Joachim Klement von Panmure Liberum. "Ohne klare Voraussagen der Fed muss die EZB ihre Massnahmen präziser ausrichten."
Die Ölkonzerne profitierten von den steigenden Preisniveaus: Exxon Mobil und Chevron notierten kurz vor dem Börsencrash mit jeweils bis zu 1,0 % im Plus. Gleichzeitig enttäuschten die Quartalszahlen der Einzelhandelskette Casey’s, deren Aktien um 12 % fielen. Trotz bestätigter Prognosen für das Geschäftsjahr 2026/27 blieben die Erwartungen für das zweite Quartal 2026/27 hinter den Vorhersagen zurück.
Einige Technologieaktien zeigten Widerstand: Rocket Lab stieg um 2,1 % nach der Vorstellung einer neuen Solarzelle für den Weltraum, während ServiceTitan um fast 20 % nachgab, obwohl das Unternehmen im zweiten Quartal übertraf. Die Umsatzprognose für das dritte Quartal enttäuschte jedoch mit einem Wert, der leicht unter den Erwartungen von 285 bis 287 Millionen USD lag.
Meta stellte einen neuen KI-Assistenten namens Muse ein, der Benutzer bei Aufgaben wie der Verwaltung von E-Mails oder der Buchung von Reisen unterstützt. Die Aktien stiegen zeitweise um rund 5 %, denn der Agent läuft auf isolierten Computern, und Nutzerdaten werden separat gespeichert. Darüber hinaus eröffnete Meta sein Bug-Bounty-Programm für die Öffentlichkeit.
Im Finanzsektor stieg Chime Financial um 11 % nach der geplanten Übernahme der Stride Bank für 590 Millionen US-Dollar. Die Synergien wurden mit über 100 Millionen US-Dollar pro Jahr geschätzt, was die Gewinnprognose sofort erhöhen soll. Die Übernahme ist für das erste Halbjahr 2027 geplant.
Der Schweizer SMI sank erstmals seit Mitte Juni unter die 14.000-Punkte-Marke und verlor 1 % auf 13.919 Punkte. Der Mid-Cap-Index SMIM verlor 0,7 %, während der breite SPI um 0,9 % zurückging. Auch europäische Märkte eröffneten mit Minusnotierungen. Während Logitech (+1,3 %) und Partners Group (+0,6 %) leicht stiegen, fielen Luxusgüterkonzern Richemont (-3,1 %) und Swatch (-1,6 %) stärker. Kritische Analystenkommentare zu den Pelacarsen-Studien von Novartis belasteten ebenfalls die Aktien.
Die Märkte zeigen ein "Higher-for-Longer-Szenario" bei Zinsen und Inflation, was die Bedeutung der US-Inflationsdaten am Freitag unterstreicht.






