





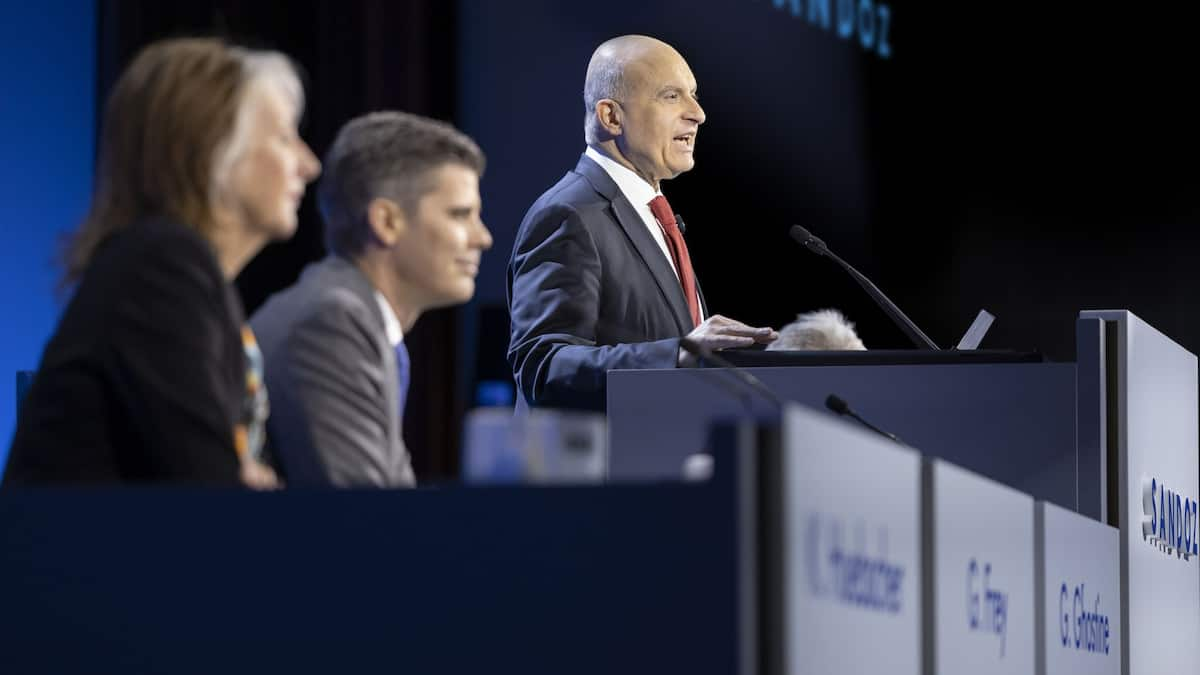
Las acciones de Sandoz han aumentado más del 200% desde la desvinculación de Novartis, lo que ha elevado el valor bursátil a un récord este mes en vista del optimismo de los inversores sobre su línea de productos genéricos y biossimilares. El rally se produce después de una colaboración con Shanghai Henlius Biotech y de unos sólidos ingresos del primer semestre en EE. UU. y en el segmento de biossimilares.
La próxima jornada de inversores de la compañía, prevista para el 8 de septiembre, se espera que proporcione claridad sobre sus objetivos a medio plazo y planes de expansión para la Semaglutida genérica, el principio activo de los medicamentos estrella de Novo Nordisk para el control del diabetes y la pérdida de peso. Los analistas de Jefferies califican este evento como un potencial catalizador para las acciones, destacando que Sandoz podría demostrar cómo planea sacar partido a los beneficios a largo plazo y al crecimiento del valor.
El esfuerzo de Sandoz por introducir medicamentos genéricos de GLP-1, incluido Semaglutid, tiene lugar cuando las patentes expiran en los mercados clave. La compañía consiguió la aprobación en Brasil para su tratamiento para la diabetes basado en Semaglutid, Owozy, con lanzamientos previstos para el segundo semestre de 2024. En Canadá, la autorización reglamentaria está pendiente, y se proyecta un lanzamiento al mercado a finales de 2026. Los analistas estiman que estos lanzamientos podrían añadir hasta 200 millones de dólares en ingresos por medicamentos genéricos para el año 2027, con Brasil y Canadá aportando aproximadamente 150 millones de dólares bajo suposiciones conservadoras.
El panorama competitivo sigue siendo difícil. En Brasil, Sandoz se enfrenta a rivales como EMS y Sun Pharmaceutical Industries, mientras que Apotex Health lanzó el primer Semaglutid genérico en Canadá en mayo. Dr. Reddy’s Laboratories detuvo la producción de su generico de Ozempic hasta al menos octubre debido a impurezas no especificadas en un ingrediente clave. Los analistas de Goldman Sachs y Jefferies aún no han incluido los genéricos de GLP-1 en sus previsiones, citando una visibilidad limitada, lo que los analistas sugieren que podría desbloquear un potencial de aumento adicional.
Sandoz cotiza actualmente a alrededor de 21 veces los ingresos esperados, un precio premium del más del 30% en comparación con el sector de la atención sanitaria del índice Stoxx 600. La analista de Berenberg, Beatrice Fairbairn, señala que el potencial a corto plazo y la actual combinación de productos parecen estar valorados, pero espera un aumento en el desempeño a partir de los lanzamientos de GLP-1 que comenzarán en 2027. No obstante, advierte que el desarrollo del mercado sigue siendo incierto.





