





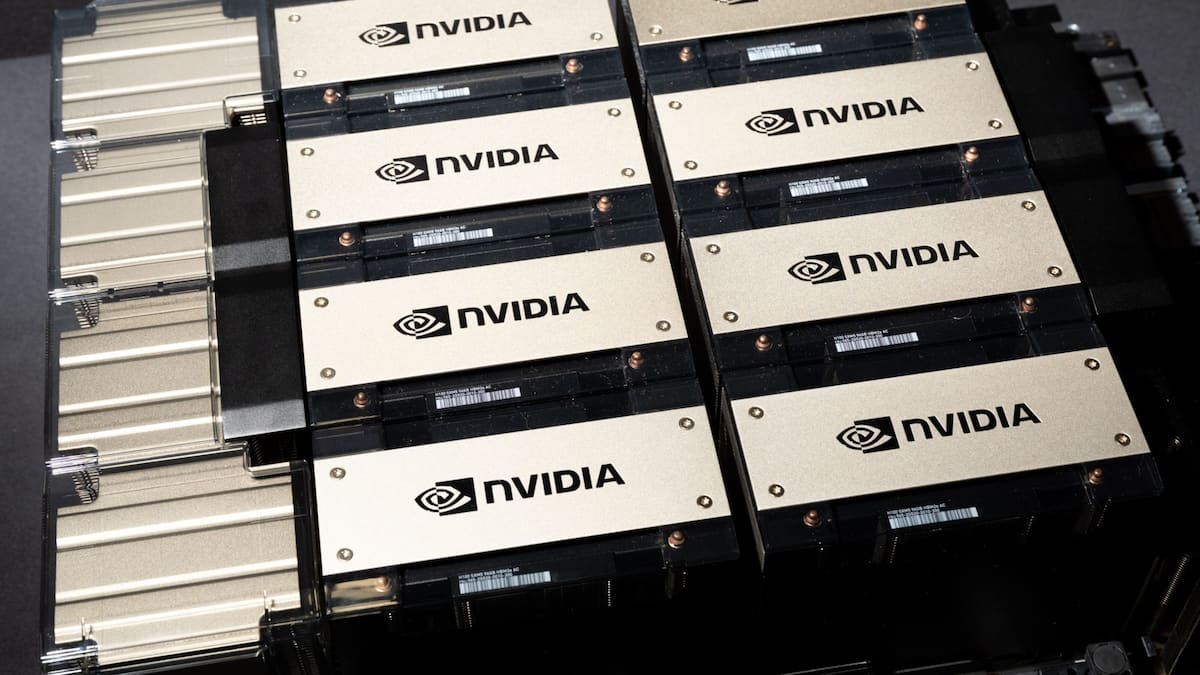
Nvidia Corp. informó de un aumento del más del doble de los ingresos y el beneficio neto en su segundo trimestre fiscal terminado el 26 de julio, ya que la demanda de chips de inteligencia artificial permaneció sólida. La compañía obtuvo ingresos de 96,2 millones de dólares y unos beneficios netos de 59,7 millones de dólares, superando ambos a los obtenidos en el mismo periodo del año anterior en más de un 100%. Para el actual tercer trimestre, Nvidia espera ingresos de 108.000 millones de dólares, más o menos un 2%, con márgenes brutos ajustados del 74%, más o menos 0,5 puntos porcentuales.
Las perspectivas reflejan la continuada fortaleza del gasto en infraestructuras de inteligencia artificial, con el CEO Jensen Huang declarando que la expansión de las capacidades de IA se está realizando a toda velocidad. La nueva arquitectura de chips Vera Rubin de la compañía, diseñada para aplicaciones de IA agente, ya está en producción a gran escala. Vera Rubin está orientada a tareas de inferencia complejas, ofreciendo una eficiencia energética y un rendimiento mejorados comparados con las generaciones anteriores.
El analista de Jefferies, Blayne Curtis, elevó la previsión de ingresos a largo plazo de Nvidia, proyectando ventas anuales de 700.000 millones de dólares en el ejercicio fiscal que finalizó el 31 de enero de 2028, lo que supone un aumento del 70% respecto al año anterior. Curtis describió la perspectiva como conservadora, ya que Nvidia está a punto de superar los 1.000.000 millones de dólares en ingresos anuales para 2029. La previsión asume una demanda sostenida de infraestructuras de IA y mayores ingresos por cada gigavatio de rendimiento de los sistemas Vera Rubin.
La capitalización de mercado de Nvidia alcanzó casi 5,1 billones de dólares el miércoles, manteniéndose como la empresa más valiosa del mundo. Las acciones aumentaron un 7% en las operaciones previas al mercado el jueves tras la orientación, recuperándose de las recientes caídas del sector general de la inteligencia artificial. Los analistas de Goldman Sachs y Bernstein Research elevaron sus objetivos de precio a 300 y 400 dólares, respectivamente, debido al liderazgo de Nvidia en hardware y software de inteligencia artificial.
La empresa está expandiéndose más allá de los chips de centros de datos tradicionales, con recientes lanzamientos de productos como el Orin Nano 2, una plataforma de computación de IA en el edge para robótica y drones. Nvidia también está llevando a cabo adquisiciones estratégicas, ya que los informes sugieren un posible acuerdo por 13.000 millones de dólares para adquirir Hugging Face, un jugador clave en el desarrollo de IA de código abierto.
Para acelerar el crecimiento de la infraestructura de IA, Nvidia anunció alianzas con importantes firmas financieras, entre ellas Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR, con el objetivo de recaudar más de 500.000 millones de dólares para fondos enfocados en la IA. La compañía también ha proporcionado garantías de financiación, incluidas unas supuestas obligaciones por 120.000 millones de dólares para el centro de datos previsto de OpenAI en Ohio, lo que representa un descenso desde una estimación anterior de 250.000 millones de dólares.
Los analistas de Bank of America indicaron que el cambio hacia el financiamiento de terceros podría reducir la exposición de Nvidia a las estructuras de financiamiento circulares, criticadas en el sector. La amplia expansión de la empresa refleja los esfuerzos por mantener la dominancia ante la creciente competencia de AMD, Intel, Broadcom y Marvell, así como el desarrollo de chips interno por parte de importantes clientes de servicios en la nube, como Amazon, Microsoft y Meta.





