Der Swiss Market Index wird am Mittwoch leicht höher öffnen, nachdem er am Dienstag um 0,5% gefallen war und den Benchmark auf 13 809 Punkte geschlossen hat. Bei Julius Bär ging es für den SMI in der Vor-Markttätigkeit um 0,1%, während IG Bank einen Kurs auf 0,3% Zuschlag vorgegeben hat.
Neunzehn von 20 SMI-Komponenten waren vor Börsenschluss im Plus. Richemont war die einzige Ausnahme mit einem Kursverlust von 1,9% vor Handelsbeginn. Die grössten Gewinner waren AMR Osram mit +2,2%, gefolgt von Amrize und Logitech, jeweils mit einem Plus von 0,6%, sowie der Partners Group mit +0,5% nach ihren jüngsten Verlusten.
Auf den asiatischen Märkten wirkten Trader vorsichtig vor der Zinsentscheidung der Federal Reserve. Der Nikkei 225 fiel in Tokio um 0,1% und die Shanghai-Börse verlor 0,1%, während der südkoreanische Benchmark um 0,8% stieg. Laut dem Tool FedWatch der CME Group geben die Trader eine Wahrscheinlichkeit von 92,4% für eine Kurserhöhung um 25 Basispunkte an.
An den Währungsmärkten bewegte sich der Dollar-Index nahe eines Zwei-Wochen-Hochs. Der US-Dollar stieg um 0,1 % gegenüber dem Yen auf 155,29, 강화 leicht auf 6,7106 pro Yuan und stieg auf 0,8189 pro Schweizer Franken. Das Euro notierte kaum verändert bei 1,1540 Dollar und bewegte sich auf 0,9450 Schweizer Franken.
Die Ölpreise setzen ihren am Dienstag erfolgten mehr als 3%-Sprung wieder fort. Brent-Rohöl fiel um 0,6 % auf 108,14 US-Dollar pro Barrel, während US-Rohöl um 0,9 % auf 104,85 US-Dollar sinkte. Händler gaben an, dass die Ladenkapazität für Rohöl am Saudi-Arabien an der Rote See gelegenen Exporthafen Yanbu ausgesetzt worden sei.
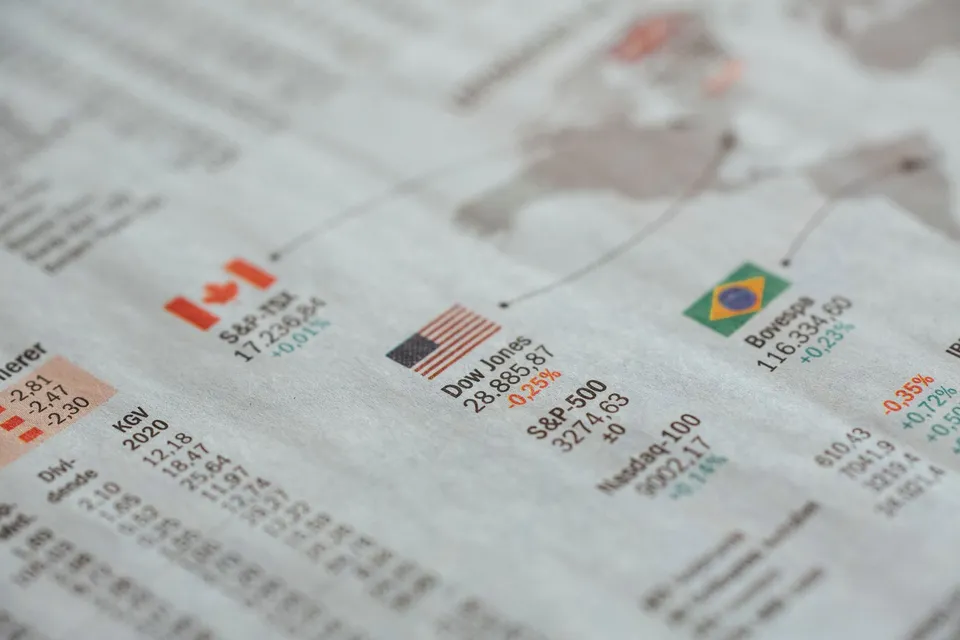
An den US-Markten schloss der Dow Jones Industrial Average 0,63 % niedriger bei 52.093,11 Punkten, der S&P 500 fiel 0,45 % auf 7.585,73 Punkte und der Nasdaq 100 ging um 0,65 % auf 28.938 Punkte zurück. Der technologielastige Index stand am Anfang der Woche unter Druck wegen der Debatte über die Sicherheit künstlicher Intelligenz, die die Aktien von Halbleiterunternehmen belastete, aber konnte etwas Boden gutmachen.
Die Sitzung der Fed am Mittwoch ist der dritte in der Amtszeit des neuen Vorsitzenden Kevin Warsh, der die Raten erstmals erhöhen wird. Über 90 % der Marktteilnehmer erwarten ein Anstieg um 25 Basispunkte, obwohl Warsh signalisierte, dass er keine klaren Leitlinien geben wird. Die Inflation wird weiterhin stark von steigenden Energiepreisen angetrieben, und eine Wende ist angesichts der Spannungen im Nahen Ost kaum zu erwarten. Die Rendite von zehnjährigen US-Anleihen stieg über 5 %.
"Die Debatte hat sich vom Thema, ob die Fed die Zinsen erhöhen wird, auf die Frage verlagert, wie stark eine Straffung in diesem Zyklus erforderlich sein wird, um die Preisstabilität wiederherzustellen", sagte Seema Shah von Principal Asset Management und fügte hinzu, dass eine einmalige Erhöhung unwahrscheinlich sei. Brock Weimer von Edward Jones widersprach und behauptete, dass die Inflation seit ihrem Höchststand im Jahr 2022 deutlich zurückgegangen ist und dass eine weitere Straffung wahrscheinlich begrenzt in ihrem Umfang und in ihrer Dauer sein wird.
Im Stahlsektor stieg Steel Dynamics um 2%, nachdem die Stahlindustrieverbände Chinas aufgerufen hatten, die Hauptproduzierenden strengeren Produktionsbegrenzungen einzuführen und ihre Lagerbestände zu reduzieren in einem Phase der "Reduktion und Optimierung".
Die Aktien von Crypto kamen unter Druck, nachdem der US-Senat ein umfassendes Regulierungsgesetz blockierte. Die Aktien von Coinbase gaben rund 10 %, während Strategy, welches Bitcoin als Hauptwertbestand hat, um 5,4 % abgesetzt wurde.