Die europäischen Anleiherenditen verharrten am Montag auf Mehrjahreshochs, da eine kräftige Rally bei den Rohölpreisen angesichts richtungsweisender Notenbankentscheide in dieser Woche die Inflationssorgen verstärkte.
Die Rendite 10-jähriger deutscher Bundesanleihen blieb unverändert bei 3.511% und markierte damit nach dem fünften Wochenanstieg in Folge den höchsten Stand seit 2011. Der 2-jährige Schatz hielt sich bei 3.197% und bewegte sich damit nahe dem höchsten Stand seit Oktober 2023. Italiens 10-jährige BTPs notierten bei rund 4.38%, während die Rendite der 10-jährigen französischen OAT bei etwa 4.45% verharrte und der 30-jährige langfristige Titel nahe Niveaus verankert blieb, wie man sie seit 2003 nicht mehr gesehen hatte – angetrieben von der Markteinschätzung bezüglich des sich ausweitenden strukturellen Defizits von Paris.
Brent-Rohöl-Futures sprangen um 3% nach oben und handelten bei knapp 112 Dollar je Barrel. Angetrieben wurde dies durch neue Militärschläge gegen die saudi-arabische Infrastruktur – darunter ein Angriff auf eine wichtige Ölpipeline –, weitere Vorstösse der jemenitischen Huthi-Rebellen, welche die Schifffahrtswege im Roten Meer bedrohen, sowie die plötzliche Verschiebung eines wichtigen diplomatischen Treffens im Oman zwischen dem Iran und arabischen Golfstaaten, das auf die Wiederöffnung der Strasse von Hormus abgezielt hatte.
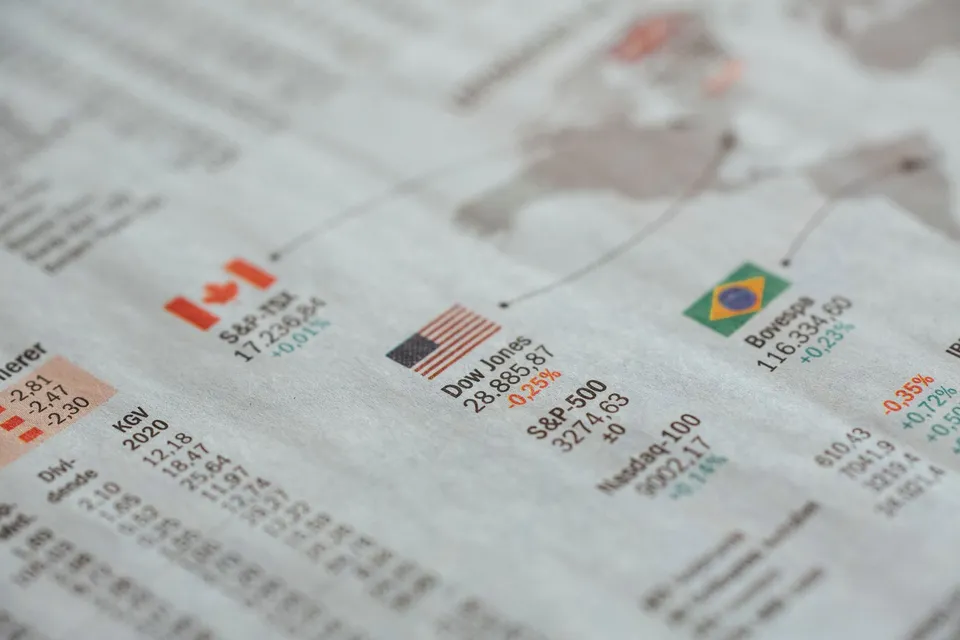
Auf der anderen Seite des Atlantiks konsolidierten die Renditen US-amerikanischer Staatspapiere nahe Mehrjahreshochs. Die 10-jährige Anleihe war mit 4.978% rentiert und bewegte sich damit knapp unter der Schwelle von 5%, nachdem sie diese am Freitag kurzzeitig durchbrochen hatte. Die 30-jährige Anleihe stand bei 5.353%, und die 2-jährige kletterte auf 4.643%, wobei sie aufgrund ihrer Anfälligkeit für kurzfristige Erwartungen an die Geldpolitik der Federal Reserve die kräftigsten Kursverluste unter den Vergleichswerten verzeichnete.
Die Finanzmärkte preisten eine Wahrscheinlichkeit von 86% ein, dass die Fed auf ihrer Sitzung am 15. und 16. September ihren Leitzins um 25 Basispunkte anheben wird, wobei Swap-Händler zudem hohe Wahrscheinlichkeiten für einen Folgeschritt im Dezember einrechneten. Dieser Ausblick folgte auf den am Freitag veröffentlichten Verbraucherpreisindex, der zeigte, dass die Teuerung bei robusten 3.4% verharrte und der monatliche Kern-VPI auf 0.3% anstieg.
Strategen der UBS warnten, dass es unwahrscheinlich sei, dass die Zentralbanken einen weiteren Energieschock einfach ignorieren. «Die Märkte preisen eher eine Handvoll Anpassungsschritte ein als einen neuen Straffungszyklus», schrieben sie. «Vor diesem Hintergrund haben die Währungshüter wenig Anreiz, einen erneuten Inflationsimpuls aus dem Energiesektor zu tolerieren.»
Jenseits des Ärmelkanals folgte die Europäische Zentralbank am Donnerstag einer Zinserhöhung. EZB-Ratsmitglied Peter Kazimir warnte am Montag, dass die Inflationsrisiken in der Eurozone aufgrund der Erdgas- und Strompreise über den ohnehin schon erhöhten Prognosen lägen, und fügte hinzu, dass die Zentralbank entschlossen handeln werde, sobald die Fakten dies rechtfertigten. Die Bank of England kam am Donnerstag zusammen, um sich den durch die Energiepreise verursachten Hürden der Stagflation zu stellen, während von der Bank of Japan am Freitag verbreitet erwartet wurde, dass sie die Kreditkosten um 25 Basispunkte auf 1.25% anheben wird.